Собственник открывает отчёт по направлениям и видит: один из контуров приносит −200 тыс. ₽ в месяц.
На бумаге решение выглядит очевидным: закрыть убыточное направление и перестать терять деньги.
Но финансовый директор останавливает это решение одним вопросом:
«А сколько расходов действительно исчезнет вместе с направлением?»
Иногда после такого разбора оказывается, что закрытие не улучшит результат компании, а ухудшит его ещё на 350 тыс. ₽ в месяц.
Как направление получило минус
Разберём условный пример.
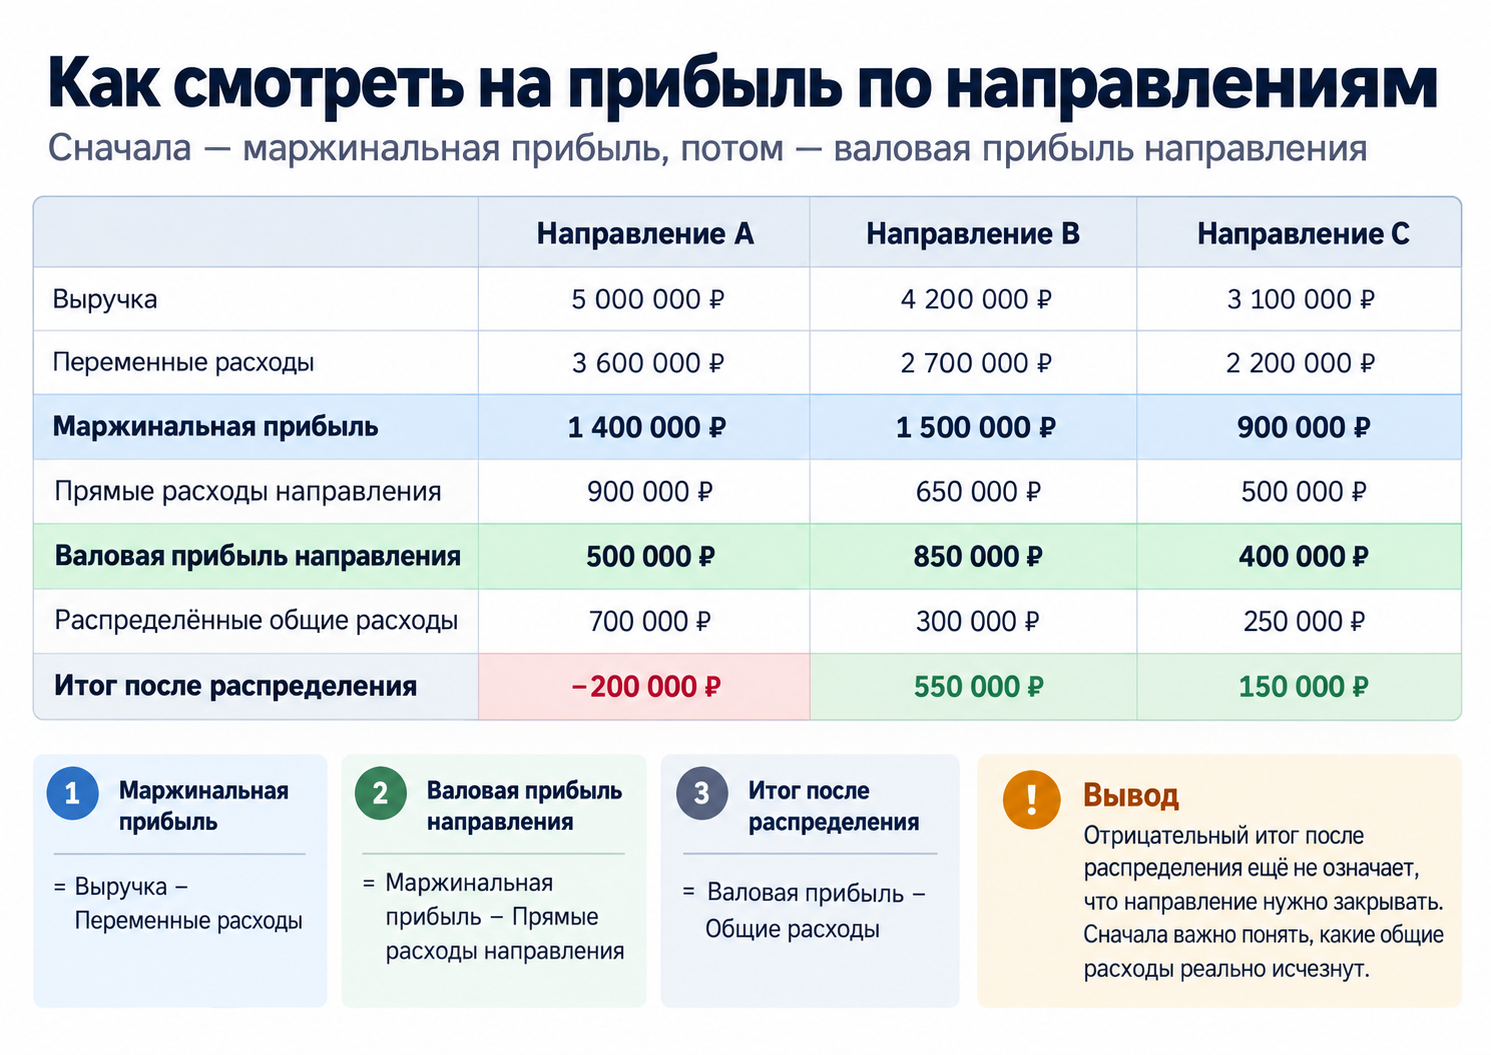
За месяц направление принесло 5 млн ₽ выручки. Переменные расходы составили 3,6 млн ₽. После них осталась маржинальная прибыль 1,4 млн ₽.
Затем из результата вычли 900 тыс. ₽ прямых расходов направления: команду, рекламу и другие затраты, которые возникают именно из-за его работы. Осталась валовая прибыль направления 500 тыс. ₽.
Но в раздельном ОПиУ на направление дополнительно отнесли 700 тыс. ₽ общих расходов компании. Так появился итог:
500 тыс. ₽ − 700 тыс. ₽ = −200 тыс. ₽
Собственник смотрит на последнюю строку и говорит: «Зачем держать направление, которое теряет 200 тысяч?» Первая реакция понятна. Но это ещё не расчёт эффекта от закрытия.
Что на самом деле исчезнет
Финансовый директор проверяет, что входит в распределённые 700 тыс. ₽.
Допустим, после закрытия направления реально исчезнут только 150 тыс. ₽. Остальные 550 тыс. ₽ останутся у компании: аренда, бухгалтерия, управление, часть склада и сервисы продолжат работать или потребуют оплаты.
Тогда для решения о закрытии нужно считать не весь отчётный минус, а то, что направление оставляет после прямых расходов, за вычетом действительно исчезающих затрат:
1,4 млн ₽ − 900 тыс. ₽ − 150 тыс. ₽ = 350 тыс. ₽
Получается неожиданный вывод. В раздельном ОПиУ направление показывало −200 тыс. ₽, но его закрытие может ухудшить общий результат компании ещё на 350 тыс. ₽ в месяц.
Все цифры в примере условные. Смысл в другом: убыток в отчёте направления и эффект от его закрытия могут быть разными цифрами.
Три уровня, которые важно не перепутать
В этом расчёте есть три последовательных вопроса:
- Маржинальная прибыль. Что осталось после переменных расходов? В примере 1,4 млн ₽.
- Валовая прибыль направления. Что осталось после прямых расходов самого направления? В примере 500 тыс. ₽.
- Итог после распределения общих расходов. Что получилось после отнесения на направление доли затрат всей компании? В примере −200 тыс. ₽.
Третий показатель нужен, чтобы видеть полную экономику. Но отрицательный итог после распределения ещё не означает, что направление выгодно закрыть. Для решения нужно понять, какая часть расходов уйдёт вместе с ним.
Почему собственники ошибаются в этот момент
Общие расходы нужно распределять по понятной логике. Например, склад можно связать с площадью или объёмом хранения, а работу руководителя со временем, которое он тратит на направления. Но распределённая доля показывает нагрузку, а не сумму экономии при закрытии.
Поэтому после раздельного ОПиУ я отдельно проверяю договоры, команду, аренду, склад и обязательства. Одни расходы исчезнут, другие сократятся частично, третьи останутся полностью.
Раздельный ОПиУ дал сигнал, что с направлением нужно разобраться. Но он не дал автоматического приказа его закрывать.
Обратная ошибка тоже возможна
Направление может выглядеть прибыльным, если склад, управленческая команда, централизованная реклама или сервисы остались в общем котле. Тогда масштабирование способно масштабировать скрытый убыток.
Что проверить перед решением
Возьмите направление, по которому нужно решить: закрывать, сокращать или развивать. Рядом с каждой общей статьёй укажите, исчезнет ли она полностью, частично или не изменится после закрытия. Отдельно посчитайте, сколько направление оставляет после прямых расходов и какие затраты действительно можно убрать.
В нашем условном примере раздельный ОПиУ показывал −200 тыс. ₽. Но после проверки оказалось, что закрытие может уменьшить общий результат компании ещё на 350 тыс. ₽.
Если вы завтра закроете слабое направление, какие расходы реально исчезнут, а какие останутся с вами?
Если направление показывает слабый результат и вы решаете, сокращать его, закрывать или оставить, напишите мне. На разборе экономики посмотрим, что направление действительно приносит компании и какие расходы исчезнут вместе с ним, а какие останутся.
Для быстрой проверки цены, скидки и прибыли можно использовать калькулятор скидки и прибыли, а затем уже принимать решение по направлению на полной модели.
Источники и границы
Все числа в примере условные. Правила распределения расходов зависят от конкретного бизнеса, а эффект от закрытия направления нужно проверять с учётом договоров, команды, запасов и обязательств.